

Известия РАН. Серия географическая, 2023, T. 87, № 5, стр. 651-665
Производственная зависимость от импорта в российской экономике: региональная проекция
Д. Ю. Землянский a, *, В. А. Чуженькова a, **
a Российская академия народного хозяйства и государственной службы при Президенте Российской Федерации
Москва, Россия
* E-mail: zemlyanskiy-dy@ranepa.ru
** E-mail: chuzhenkova-va@ranepa.ru
Поступила в редакцию 04.04.2023
После доработки 16.06.2023
Принята к публикации 22.06.2023
- EDN: VZPZLP
- DOI: 10.31857/S2587556623050102
Аннотация
Ключевыми факторами региональных последствий введенных в 2022 г. санкций в отношении отдельных отраслей экономики Российской Федерации стали нарушения логистических цепочек и производственных связей с зарубежными компаниями. Оценить значимость этих факторов для региональной экономики можно через показатель производственной зависимости от импорта. В ходе исследования выявлено, что низкая производственная зависимость от импорта характерна для наименее развитых субъектов, слабо интегрированных в систему международной торговли, а также для отдельных регионов со специализацией на добыче топливно-энергетических полезных ископаемых, для которых важнее импорт отдельных технологий, нежели массовые поставки оборудования и комплектующих. Высокий уровень зависимости проявляется в трех типах регионов: специализирующихся на машиностроении; на территории которых расположены международные порты; где реализуются крупные инвестиционные проекты с участием иностранного капитала и/или со значительными закупками иностранного оборудования. Хотя в 2020–2021 гг. производственная зависимость от импорта практически не оказывала влияния на общую динамику промышленности, в 2022 г. этот фактор вновь стал значимым и привел к ухудшению ситуации в группе регионов с максимальным уровнем зависимости от импорта. Усиление негативного влияния производственной зависимости от импорта стало, в том числе, следствием проводившейся в последнее десятилетие политики импортозамещения в России, направленной на прямое замещение поставок импортных товаров на российский рынок прежде всего через локализацию конечных стадий производств. Одновременно отсутствие стимулирующей политики по повышению конкурентоспособности в экспортных секторах за счет разработки собственных технологий и производства технологического оборудования может привести к технологической блокировке и долгосрочному промышленному кризису и в регионах со средней и низкой производственной зависимостью от импорта.
ВВЕДЕНИЕ И ПОСТАНОВКА ПРОБЛЕМЫ
Санкционное давление, усилившееся в отношении Российской Федерации в 2022 г., отражается на экономическом развитии большинства российских регионов. При этом степень влияния различается из-за их специфики (структуры экономики, внешних связей, производственных и логистических цепочек крупнейших предприятий, роли иностранного бизнеса в экономике и на рынке труда).
Вводимые в отношении Российской Федерации санкции не имеют жесткой территориальной привязки. Поэтому оценивать необходимо прежде всего региональные последствия отраслевых решений. Значимую роль в региональной дифференциации последствий задают две группы санкционных воздействий:
а) нарушение логистических цепочек и производственных связей, прежде всего из-за ограничений импорта в Россию из недружественных стран11;
б) прямые следствия ограничений внешней торговли с недружественными странами.
Весной 2022 г. в качестве одного из основных рисков рассматривался также уход иностранных компаний из России (Землянский и др., 2022). Однако по состоянию на конец 2022 – начало 2023 г. в большинстве отраслей и регионов острых негативных изменений, связанных с этим фактором, по имеющейся на момент подготовки статьи информации, не произошло (за рядом исключений). Причины этого, во-первых, постепенная передача прав собственности на соответствующие активы российскому менеджменту, во-вторых, сравнительно мягкий характер ухода (длительная приостановки деятельности с сохранением оплаты труда работникам), в-третьих, перезапуск даже закрытых иностранных производств в достаточно сжатые сроки.
Цель исследования состояла в оценке масштабов зависимости экономики регионов России от потенциального влияния санкций, связанных с нарушением логистических цепочек и ограничениями импорта из недружественных стран.
В качестве основного подхода в работе выбран анализ, “производственной зависимости от импорта” (далее – ПЗИ). Данный показать рассчитывается как доля импорта в расходах предприятий на сырье, материалы, покупные полуфабрикаты и комплектующие изделия для производства и продажи продукции (товаров, работ, услуг).
Важно отметить, что подход позволяет определить масштаб зависимости от импорта. Кроме масштабных ограничений может проявляться и зависимость от импорта технологий, приводящая к блокировкам в результате ограничения доступа к обновлению или закупкам новых технологий, которая может не проявляться в объеме или повышенной доле закупок.
ОБЗОР РАНЕЕ ВЫПОЛНЕННЫХ ИССЛЕДОВАНИЙ
Среди всех исследований, посвященных вопросам зависимости экономики стран и регионов от импорта узлов и комплектующих, выделяются два направления: работы по оценке результативности политики импортозамещения и работы по анализу импортозависимости.
В мировой науке накоплен большой опыт по изучению вопросов политики импортозамещения в разных странах мира. Впервые концепцию импортозамещения предложил аргентинский экономист Р. Пребиш в рамках структуралистского научного подхода (Васильева, 2016). По его мнению, суть политики импортозамещения заключается в оказании активной государственной поддержки отдельным отраслям экономики “периферийных” стран (в первую очередь – в легкой, текстильной промышленности и в машиностроении) и ограничении импорта готовых изделий в целях преодоления отставания и снижения зависимости от их метрополий (Пребиш, 1992; Prebish, 1950).
Наиболее активно процесс импортозамещения начался в Латинской Америке в середине XX в. Латиноамериканская модель представляет импортозамещение в классическом представлении – замещении импортной продукции отечественной. Как отмечает Ю.В. Симачев (2016) и ряд зарубежных экономистов, результаты политики импортозамещения в латиноамериканских странах в 1950–1960-х годах оказались положительными, в особенности для стран, в которых уже был сложившийся промышленный комплекс (например, Бразилии, Чили, Мексики и др.) (Amsden, 2007). Основные положительные эффекты заключались в увеличении доли обрабатывающих производств в структуре экономики, росте объемов инвестиций (в первую очередь иностранных), повышении качества жизни населения, формировании городского среднего класса (Васильева, 2016; Ватолкина, Горбунова, 2015; Кириллов, 2014; Симачев и др., 2016).
Однако затяжной характер протекционистских мер, отсутствие реальной конкуренции и отставание в качестве производимой продукции привело к тому, что в середине 1970-х и начале 1980-х годов положительные эффекты политики импортозамещения в латиноамериканских странах постепенно стали снижаться (Васильева, 2016; Шамхалов, 2019).
В странах Восточной Азии (Тайване, Республике Корее, Сингапуре и Гонконге) применялась альтернативная модель политики импортозамещения. Ее особенность состояла в наращивании экспортного потенциала страны, для чего правительства стран привлекали инвестиции в производственную инфраструктуру и образование, стимулировали высокотехнологичные производства, развивали комфортную бизнес-среду (Вьетнамская …, 2016; Скворцов, Скворцова, 2015).
В докладе НИУ ВШЭ “Импортозамещение в России: модели, риски и возможности маневра”22 выделяются пять типовых проблем импортозамещения, с которыми сталкивались страны, использующие данный механизм: 1) временные лаги (не ясно, в какой отрасли и когда проявятся эффекты); 2) таргетированные отрасли (длительный протекционизм в отношении отдельных отраслей экономики не всегда способствует развитию); 3) низкая емкость внутреннего рынка; 4) проблемы в развитии отраслей-доноров (реализация программ импортозамещения целесообразна на всей цепочке добавленной стоимости продукции) и 5) лоббизм.
В целом, в научной литературе придерживаются мнения, что на уровне всей экономики доступ фирмы к иностранным ресурсам и полуфабрикатам увеличивает ее производительность и конкурентоспособность (Симачев и др., 2022). Однако, как отмечает А. Родригез-Клэр, “эффект сцепления” между международным инвестором и фирмой-реципиентом технологий и прямых иностранных инвестиций будет положительным, только если для производства конечной продукции будут использоваться промежуточные товары, произведенные в стране-импортере иностранных инвестиций (Rodriguez-Clare, 1996). Кроме того, как показывает В.К. Фальцман (2015), импортозамещение эффективно для экономики только в том случае, если продукция отечественного производства конкурентоспособна по отношению к импортной как по качеству, так и по цене.
В отечественной научной литературе всплеск работ по изучению импортозависимости и импортозамещения начался после 2014–2015 гг. из-за ухудшения геополитической обстановки и отношений с зарубежными странами, которые привели к введению санкций и контрсанкций. В основном в работах рассматривается не импортозависимость, а импортозамещение, что связано с оценкой результативности программ и инструментов развития промышленности страны.
Несмотря на то, что большинство научных работ по импортозамещению и импортозависимости в стране пришлось на последние восемь лет, с начала 2000-х годов поднимаются вопросы о снижении импорта готовых промышленных изделий и переходе к производству узлов и комплектующих на территории страны путем привлечения прямых иностранных инвестиций (ПИИ) в промышленный комплекс страны. С 2005 г. опубликовано большое число работ о влиянии ПИИ на экономику Российской Федерации в целом и на развитие конкретных регионов. Например, А.В. Кузнецов (2008) и О.В. Кузнецова (2016а, 2016б) рассматривают географические и отраслевые особенности распределения ПИИ по субъектам РФ, фиксируют “эффект соседства” в притоке ПИИ (роль ПИИ из Финляндии и Балтии в приграничных регионах) и др. М.Ю. Малкина (2017) анализирует влияние ПИИ в производственные сектора экономики на межрегиональное неравенство. А.Н. Могилат (2015, 2017) и Е.А. Федорова (2015а) показывают влияние санкций на объемы и структуру ПИИ в реальный сектор экономики. Прямые и косвенные социально-экономические эффекты от ПИИ рассматривают И.М. Драпкин с соавторами (2015) и Е.А. Федорова (2015б).
Экономисты НИУ ВШЭ выделяют несколько этапов в политике импортозамещения в Российской Федерации33. Первый этап, с 2000 до 2008 г., характеризуется появлением крупных проектов с иностранным участием в отдельных отраслях промышленности (в основном, ориентированных на товары потребительского спроса). Б.В. Кузнецов и Ю.В. Симачев (2014) называют сравнительно успешным кейсом “отраслевой структурной политики” развитие автомобилестроения за счет введения комплекса мер по снижению налоговых пошлин на ввоз комплектующих. Это привело к появлению в РФ крупных новых центров автомобильной промышленности (в первую очередь, в Санкт-Петербурге, Калужской и Калининградской областях), что существенно повысило уровень конкурентоспособности отрасли, но при этом сократило объем создаваемой добавленной стоимости отечественными предприятиями.
Второй этап пришелся на 2008–2013 гг. и связан с введением антикризисных мер поддержки и стимулированием спроса на отечественную продукцию (например, закупка дорожно-строительной и коммунальной техники; программа льготного автокредитования; программа утилизации автотранспортных средств и др.). Помимо этого, с 2010 г. усиливались требования по увеличению локализации произведенной продукции для сохранения таможенных и других льгот.
С 2014 г. импортозамещение является одним из приоритетов промышленной политики страны, что было зафиксировано в законе “О промышленной политике в Российской Федерации”44. В дальнейшем были разработаны отраслевые планы импортозамещения по некоторым видам экономической деятельности, помимо этого был создан Фонд развития промышленности, который выдает займы для реализации различных проектов в сфере импортозамещения.
Для оценки импортозависимости в настоящее время наиболее востребованы два подхода. Первый связан с использованием статистики Системы национальных счетов (СНС) и Федеральной таможенной службы (ФТС). Например, Л.А. Стрижкова (2016) через экспертные оценки таблиц Затраты–Выпуск малой размерности и статистическую форму 1-предприятие проводит оценку импортозависимости экономики в основных сегментах внутреннего рынка, оценку зависимости от импорта отдельных обрабатывающих производств и оценку полных затрат импорта в стоимости конечной отечественной продукции. В ее работе выделены ключевые импортозависимые отрасли: машиностроение, химическая и легкая промышленность. Автор предлагает выделять “границы импортозамещения”55 в отраслях, наиболее зависимых от зарубежных технологий и комплектующих, для стимулирования разработок и производства внутри страны.
Я.В. Рычкова и О.Б. Сокольникова (2018), В.К. Фальцман (2015) анализируют динамику импортозависимости в стране с помощью разницы в коэффициенте самообеспеченности товарами. Результаты их расчетов показали, что динамика коэффициентов сбалансированности внешней торговли за период 1998–2017 гг. в целом свидетельствует о неблагоприятной ситуации с реализацией политики импортозамещения в России. Наиболее импортозависимыми являются: медицина, легкая промышленность, машиностроение, электроника, станкостроение.
Второй подход к оценке импортозависимости в российской экономике, предложенный предложенным О.Б. Березинской и А.Л. Ведевым, связан с оценкой доли затрат на импортные узлы и комплектующие. Подробнее об этом подходе – в разделе “Данные и методика исследования”.
Работ, в которых рассматривается влияние импортозависимости на развитие субъектов Российской Федерации, практически нет, что связано с отсутствием данных. В большинстве научных статей, которые посвящены регионам страны, анализируются проекты и программы импортозамещения, принятые в субъектах РФ. Например, Л.А. Галкина и А.И. Шарипов (2016) рассматривают региональные особенности развития импортозамещения на примере Челябинской области, Анимица и др. (2015) – на примере Свердловской области.
В 2023 г. вышло исследование НИУ ВШЭ “Рейтинг регионов России по импортозависимости их специализаций” (Рейтинг …, 2023), в котором авторы оценивали “уровень импортозависимости отраслей специализации региона как сумму отраслевых индексов импортозависимости, взвешенных на удельный вес этих отраслей в общей численности занятых субъекта Российской Федерации”. При этом отраслевой индекс импортозависимости они определяли как долю прямого и косвенного импорта из стран, объявивших в отношении России санкции, в общей стоимости конечной продукции отрасли (в качестве источника использовали данные Банка России). Доли отраслей специализации в общей численности занятых по регионам России были взяты из доклада “Атлас экономической специализации регионов России” тех же авторов. Отличие метода от других аналогичных подходов состоит в оценке роли отраслей в занятости, а не в производстве. Этот подход, а также тот факт, что в 2022 г. сколь-либо существенного сокращения численности занятых в импортозависимых регионах, выделенных авторами, не произошло, оставляют поле для дискуссии по поводу применимости использованного подхода для оценки влияния импортозависимости на динамику производства и других социально-экономических процессов в субъектах Российской Федерации.
ДАННЫЕ И МЕТОДИКА ИССЛЕДОВАНИЯ
Производственная зависимость от импорта в соответствии с подходом, предложенным О.Б. Березинской и А.Л. Ведевым (2015), рассчитывается как отношение затрат на импортное сырье, материалы, покупные изделия ко всем затратам на приобретение сырья, материалов, покупных полуфабрикатов и комплектующих изделий для производства и продажи продукции (товаров, работ, услуг).
В качестве источника данных используется информация Росстата, размещенная в наборе данных “Затраты на производство и реализацию продукции (товаров, работ, услуг)”, который формируется на основе статистической формы 1-предприятие, заполняемой организациями крупного и среднего бизнеса. Соответственно, значимым ограничением при интерпретации полученных результатов служит то, что не учитываются данные по малым предприятиям. В результате, показатель менее релевантен для субъектов РФ с большой долей малого бизнеса в экономике (столичный регион, территории Северного Кавказа, приморские и приграничные регионы). Кроме того, использование показателя не позволяет выделить роль именно недружественных стран.
Данные Росстата не позволяют построить полный и непрерывный ряд показателя производственной зависимости от импорта. Это связано с переходом в 2017 г. на ОКВЭД-2. Поэтому для анализа необходимо использовать два показателя – до и после 2016 г.
Производственная зависимость от импорта до 2016 г. рассчитывается на основе двух показателей (и соответствующих им наборов данных Росстата): “Расходы на приобретение сырья, материалов, покупных полуфабрикатов и комплектующих изделий для производства и продажи продукции (товаров, работ, услуг) по 2016 г.”66 и “Расходы на приобретение импортного сырья, материалов, покупных изделий для производства и продажи продукции (товаров, работ, услуг) по 2016 г.”77. При оценке для периода начиная с 2017 г. используется один набор данных, который включает все необходимые показатели88.
Необходимо отметить несколько ограничений в использовании данных по расходам на импортное сырье, материалы и оборудование на уровне субъектов Российской Федерации. Во-первых, из анализа необходимо исключить республики Тыва, Ингушетия и Чечня, по которым в базе данных не заполнена информация за отдельные годы, а опубликованные данные вызывают вопросы о достоверности (могут меняться год от года в сотни и тысячи раз). Во-вторых, по Республике Крым и городу федерального значения Севастополь отсутствует информация за период до 2014 г. В-третьих, за отдельные периоды отсутствует информация по Ненецкому АО, из-за чего анализ необходимо проводить по Архангельской области, включая Ненецкий АО. Для оценки динамики промышленного производства использованы данные индекса промышленного производства, источником которых также является Росстат.
ОБСУЖДЕНИЕ РЕЗУЛЬТАТОВ
Производственная зависимость от импорта быстро росла в 2006–2013 гг. одновременно с притоком прямых иностранных инвестиций и реализацией большого количества инвестиционных проектов иностранных компаний и совместных проектов российских и иностранных собственников (рис. 1). За этот период доля затрат на импорт в расходах на материалы и комплектующие по крупным и средним предприятиям выросла с 8.5 до 14.6%. Начиная с 2014 до 2016–2017 гг.99, на фоне общего инвестиционного кризиса (Зубаревич, 2015) и постепенного перехода к политике импортозамещения вместо привлечения иностранных инвестиций (Мантуров и др., 2017) происходит существенное сокращение зависимости экономики страны от импорта.
Рис. 1.
Производственная зависимость от импорта в целом по Российской Федерации по всем видам экономической деятельности в 2005–2021 гг. Источник: составлено по данным Росстата.
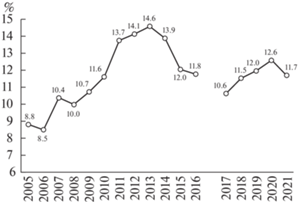
С 2016–2017 гг. вплоть до 2020 г. в стране наблюдался медленный рост показателя из-за реализации ряда проектов с иностранным участием (особенно в машиностроении: например, запуск в 2019 г. завода Mercedes-Benz в Солнечногорске Московской области с объемом инвестиций 19 млрд руб.; в 2017 г. – на территории ОЭЗ в Липецкой области открытие завода по производству котлов Viessmann) и крупных проектов с закупкой иностранного оборудования (например, закупка японских станков Takisawa для нужд Ковровского электромеханического завода во Владимирской области) в различных частях страны. В 2021 г. показатель сократился из-за общего введения ограничений в рамках борьбы с распространением коронавирусной инфекции даже на фоне роста стоимости импорта в Россию (Кнобель, Фиранчук, 2022).
В результате, к 2021 г. доля затрат на импорт в общих затратах на материалы, оборудование и комплектующие в России составляла 11.7% (или порядка 4.1% от всех затрат на производство и реализацию продукции, товаров, работ, услуг в стране). Для сравнения, этот показатель сопоставим с расходами на арендную плату (3.8% от всех затрат), в два раза больше расходов на электрическую энергию (2.1% от всех затрат) и только в три раза меньше оплаты труда (12.8% от всех затрат).
Основной вклад в увеличение ПЗИ в последние годы вносили предприятия иностранной собственности за счет расширения объемов и роли в импорте. Несмотря на то, что доля иностранных компаний в импорте комплектующих и сырья остается меньше, чем российских (38.4%), производственная зависимость от импорта у них значительно выше (32.5 против 8.1% в 2021 г. соответственно).
ПЗИ сильно различается по секторам экономики. За весь исследуемый период по стране в целом она была высока в рыболовстве и рыбоводстве, пищевой промышленности, текстильной и швейной промышленности, целлюлозно-бумажном производстве и издательской деятельности, производстве резиновых и пластмассовых изделий, производстве электрооборудования. Из отраслей социальной сферы она наиболее существенна в здравоохранении. При этом она остается низкой в сельском хозяйстве, охоте и лесном хозяйстве, энергетике, строительстве, образовании.
В период активного притока иностранных инвестиций зависимость от импорта сильнее всего выросла в производстве транспортных средств и оборудования (с 13.4% в среднем в 2005–2007 гг. до 41.4% в 2012–2014 гг.), текстильном и швейном производстве (с 14.7 до 26.9%), производстве электрооборудования (с 16.4 до 23.7%), оптовой и розничной торговле (с 7.7 до 17.1%).
После 2014 г. ПЗИ сокращалась в большинстве секторов экономики. Особенно быстро – в производстве одежды, текстильных изделий, табака, производстве электрического оборудования, мебельном производстве. Существенный рост зависимости наблюдался, прежде всего, в производстве компьютеров, электронных и оптических изделий, административной и сопутствующей деятельности, производстве пищевых продуктов.
В результате, к 2017–2021 гг. в экономике страны выделился ряд видов экономической деятельности с высокой ПЗИ (табл. 1). Среди них: производство табачных изделий (зависимость 66.4%), автотранспортных средств (47.5), лекарственных средств (47.3), текстильных изделий (30.1), одежды (26.5), полиграфии (22.7), компьютеров и электрооборудования (23.4 и 21.6% соответственно), резиновых и пластмассовых изделий. В некоторых более дробных отраслях (более детальных кодах ОКВЭД-2) производственная зависимость от импорта выше 80%. Среди таких – производство бытовой электроники (83.4% всех затрат на сырье, материалы и покупные изделия), производство телевизоров жидкокристаллических и плазменных (83.%), производство ремней безопасности и подушек безопасности, их частей и принадлежностей кузовов (44.9%) и др. Практически все сектора промышленности показывают ПЗИ на уровне более 5%. В социальной сфере наибольшая зависимость характерна для здравоохранения (14.1%).
Таблица 1.
Производственная зависимость от импорта по отдельным видам экономической деятельности в 2017–2021 гг., %
| Вид экономической деятельности | 2017 г. | 2018 г. | 2019 г. | 2020 г. | 2021 г. |
|---|---|---|---|---|---|
| Сельское, лесное хозяйство, охота, рыболовство и рыбоводство | 5.5 | 5.5 | 5.5 | 4.7 | 6.5 |
| Добыча полезных ископаемых | 5.9 | 5.5 | 5.7 | 7.3 | 5.2 |
| Обрабатывающие производства | 12.3 | 13.6 | 13.6 | 15.0 | 13.9 |
| Производство пищевых продуктов | 7.4 | 13.6 | 11.9 | 12.5 | 11.2 |
| Производство напитков | 9.5 | 9.4 | 10.0 | 8.0 | 8.5 |
| Производство табачных изделий | 70.3 | 68.2 | 81.6 | 56.6 | 61.1 |
| Производство текстильных изделий | 35.0 | 34.0 | 30.3 | 28.8 | 25.9 |
| Производство одежды | 33.7 | 27.4 | 27.1 | 26.0 | 20.1 |
| Производство кожи и изделий из кожи | 16.7 | 17.3 | 16.5 | 20.3 | 19.2 |
| Обработка древесины и производство изделий из дерева и пробки, кроме мебели, производство изделий из соломки и материалов для плетения | 8.5 | 7.9 | 8.2 | 8.3 | 9.6 |
| Производство бумаги и бумажных изделий | 19.3 | 19.5 | 17.5 | 17.1 | 15.9 |
| Деятельность полиграфическая и копирование носителей информации | 22.7 | 20.4 | 26.9 | 23.2 | 20.8 |
| Производство кокса и нефтепродуктов | 0.7 | 0.4 | 0.5 | 0.7 | 0.4 |
| Производство химических веществ и химических продуктов | 13.5 | 13.0 | 12.5 | 17.2 | 16.6 |
| Производство лекарственных средств и материалов, применяемых в медицинских целях | 46.3 | 49.5 | 51.6 | 41.0 | 49.7 |
| Производство резиновых и пластмассовых изделий | 21.5 | 21.5 | 20.1 | 21.1 | 19.0 |
| Производство прочей неметаллической минеральной продукции | 11.4 | 14.2 | 13.5 | 12.4 | 12.1 |
| Производство металлургическое | 9.5 | 11.3 | 12.1 | 11.2 | 9.9 |
| Производство готовых металлических изделий, кроме машин и оборудования | 7.9 | 7.1 | 5.0 | 5.5 | 6.1 |
| Производство компьютеров, электронных и оптических изделий | 21.0 | 22.3 | 15.7 | 26.5 | 30.6 |
| Производство электрического оборудования | 24.8 | 25.2 | 25.6 | 18.1 | 16.2 |
| Производство машин и оборудования, не включенных в другие группировки | 21.0 | 19.2 | 17.9 | 21.6 | 20.9 |
| Производство автотранспортных средств, прицепов и полуприцепов | 45.9 | 47.0 | 47.0 | 49.6 | 47.6 |
| Производство прочих транспортных средств и оборудования | 7.6 | 7.7 | 12.5 | 11.5 | 11.6 |
| Производство мебели | 19.4 | 14.2 | 17.9 | 13.9 | 11.2 |
| Производство прочих готовых изделий | 7.2 | 7.6 | 8.7 | 9.9 | 10.0 |
| Ремонт и монтаж машин и оборудования | 7.6 | 9.3 | 8.7 | 9.2 | 7.4 |
| Обеспечение электрической энергией, газом и паром; кондиционирование воздуха | 1.5 | 1.8 | 0.8 | 1.0 | 5.1 |
| Водоснабжение; водоотведение, организация сбора и утилизации отходов, деятельность по ликвидации загрязнений | 3.0 | 2.8 | 6.1 | 1.9 | 1.0 |
| Строительство | 4.5 | 4.5 | 4.3 | 3.9 | 4.0 |
| Торговля оптовая и розничная; ремонт автотранспортных средств и мотоциклов | 12.4 | 12.3 | 16.5 | 13.9 | 10.0 |
| Транспортировка и хранение | 4.4 | 3.8 | 3.5 | 4.0 | 3.8 |
| Деятельность гостиниц и предприятий общественного питания | 9.6 | 1.1 | 2.1 | 3.7 | 1.1 |
| Деятельность в области информации и связи | 4.6 | 16.3 | 16.0 | 18.7 | 7.9 |
| Деятельность по операциям с недвижимым имуществом | 2.2 | 2.5 | 1.9 | 3.5 | 6.1 |
| Деятельность профессиональная, научная и техническая | 6.2 | 7.3 | 9.3 | 8.7 | 9.1 |
| Деятельность административная и сопутствующие дополнительные услуги | 7.3 | 10.1 | 6.1 | 10.9 | 16.5 |
| Государственное управление и обеспечение военной безопасности; социальное обеспечение | 0.5 | 6.1 | 6.9 | 5.3 | 1.4 |
| Образование | 3.5 | 1.0 | 1.1 | н/д | 1.5 |
| Деятельность в области здравоохранения и социальных услуг | 17.1 | 17.4 | 12.6 | 12.5 | 12.8 |
| Деятельность в области культуры, спорта, организации досуга и развлечений | 9.2 | 4.5 | 0.4 | 7.0 | 5.8 |
| Предоставление прочих видов услуг | 17.0 | 17.9 | 8.6 | 8.1 | 5.9 |
На уровне субъектов Российской Федерации за исследуемый период также произошли значимые изменения в ПЗИ. В 2005–2007 гг. в 29 субъектах РФ уровень зависимости не превышал 5%, к 2012–2014 гг. количество таких территорий сократилось до 20 и в последующем почти не менялось. Большая часть регионов нарастили зависимость от импорта именно между 2005 и 2013 гг. – показатель вырос сразу в 53 субъектах. После 2014 г. ПЗИ в регионах менялась гораздо медленнее. В 42 субъектах она снижалась в период между 2012–2014 и 2019–2021 гг. Если количество регионов с уровнем зависимости от 5 до 10% за исследуемый период было практически постоянным, то с показателем от 10 до 15% и более 15% – росло (в первой группе с 14 в 2005–2007 гг. до 20 в 2019–2021 гг., а во второй – с 8 до 12) (табл. 2). За весь исследуемый период показатель ПЗИ был выше 15% в Калининградской, Магаданской, Ленинградской и Московской областях.
Таблица 2.
Распределение субъектов Российской Федерации по значениям производственной зависимости от импорта, в среднем за период, ед.
| Производственная зависимость от импорта в субъекте РФ, % | Период | ||
|---|---|---|---|
| 2005–2007 гг. | 2012–2014 гг. | 2019–2021 гг. | |
| 5 и менее | 29 | 20 | 19 |
| 5.1–10 | 28 | 29 | 28 |
| 10.1–15 | 14 | 19 | 20 |
| 15.1–20 | 5 | 1 | 5 |
| 20.1–25 | 0 | 2 | 2 |
| 25.1–30 | 0 | 2 | 2 |
| 30.1–35 | 1 | 1 | 1 |
| 35.1–40 | 1 | 0 | 1 |
| Более 40 | 1 | 5 | 1 |
| Итого | 79 | 79 | 79 |
Традиционно самая низкая ПЗИ характерна для регионов со специализацией на добыче топливно-энергетических полезных ископаемых (Тюменская область, ХМАО, ЯНАО, Кемеровская область), для которых важнее зависимость от импортных поставщиков технологий, а не масштабы закупки комплектующих и оборудования, и наименее развитых субъектов, слабо интегрированных в систему международной торговли (республик Калмыкия, Мордовия, Алтай, Северная Осетия–Алания, Кабардино-Балкария и др.).
Высокий уровень ПЗИ характерен для регионов, специализирующихся на машиностроении (особенно автомобилестроении); на территории которых расположены международные порты; где реализуются крупные инвестиционные проекты с участием иностранного капитала и/или со значительными закупками иностранного оборудования.
По мере трансформации региональных экономик уровень зависимости вырос между 2005–2007 и 2012–2014 гг. в Калужской области, Санкт-Петербурге, Приморском крае (за счет создания сборочных производств, развития логистики), Чукотском автономном округе (за счет добычи металлических руд). Однако в этих же регионах по мере реализации политики импортозамещения (из-за обязательств по локализации производимой продукции), завершения отдельных проектов или снижения доступности импортного оборудования производственная зависимость от импорта снижалась в последние годы (например, в Калужской области с 58.4% в 2012–2014 гг. до 34.2% в 2019–2021 гг., Чукотском автономном округе – с 50.6 до 20.3%, а Санкт-Петербурге – с 23.1 до 13.3%).
В результате, к 2019–2021 гг. максимальный уровень ПЗИ был в Калининградской области (76.5%), Приморском крае (36.2), Калужской (34.2), Ленинградской (23.0), Владимирской (19.1), Московской (18.7), Самарской (15.8), Ульяновской (15.5%) областях за счет обрабатывающих производств, а в Магаданской (28.6%), Сахалинской (25.0) областях, Чукотском автономном округе (23.6), Камчатском крае (15.5%) за счет добывающей промышленности.
В целом за период с 2005 по 2021 г. производственная зависимость от импорта сильнее всего выросла в регионах, специализирующихся на автомобилестроении (Калужская область – на 23.3 п. п., Приморский край – 23.2, Ульяновская область – 10.4, Самарская область – 9.4, Калининградская область – 8.0 п. п.), в регионах реализации инвестиционных проектов в сфере добычи полезных ископаемых (Сахалинская область – 15.3, Забайкальский край – 11.8, Чукотский автономный округ – 10.5). В большинстве регионов страны уровень ПЗИ в последние годы оставался достаточно устойчивым.
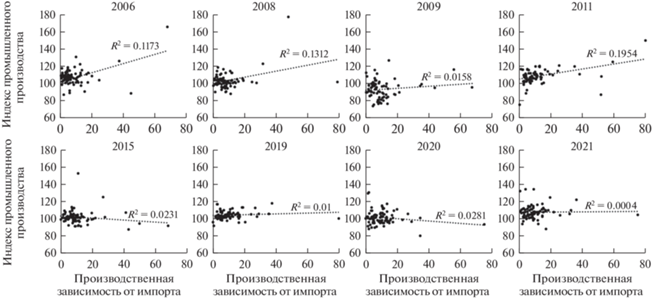
В период с 2005 до 2012 г. динамика промышленного производства была в некоторой степени связана с производственной зависимостью от импорта. Особенно это проявлялось в годы прихода иностранных инвестиций в отдельные крупные (промышленно-значимые на уровне всей страны) регионы: например, в 2008 и 2011 гг. был реализован проект строительства завода Мазда Соллерс Мануфэкторинг Рус в Приморском крае, в ОЭЗ “Липецк” в 2011 г. запущен проект по производству шин “Йокохама Р.П.З.” и др. Однако после 2012 г., одновременно со стабилизацией зависимости от импорта и дальнейшим сокращением притока иностранных инвестиций, связь между динамикой промпроизводства и ПЗИ в регионах заметно ослабла (рис. 2). После 2015 г. коэффициенты прямой и обратной корреляции между годовой динамикой индекса промышленного производства и производственной зависимостью от импорта не превышали 0.2 ни в один из периодов.
Рис. 2.
Соотношение производственной зависимости от импорта (%) и индекса промышленного производства (% к предыдущему году) в субъектах Российской Федерации в отдельные годы в период с 2006 по 2021 гг. Примечание. Точка на графике соответствует субъекту Российской Федерации. Без учета республик Тыва, Ингушетия, Чечня, Крым и города федерального значения Севастополь; Архангельская область включает Ненецкий автономный округ. Источник: расчеты авторов по данным Росстата.
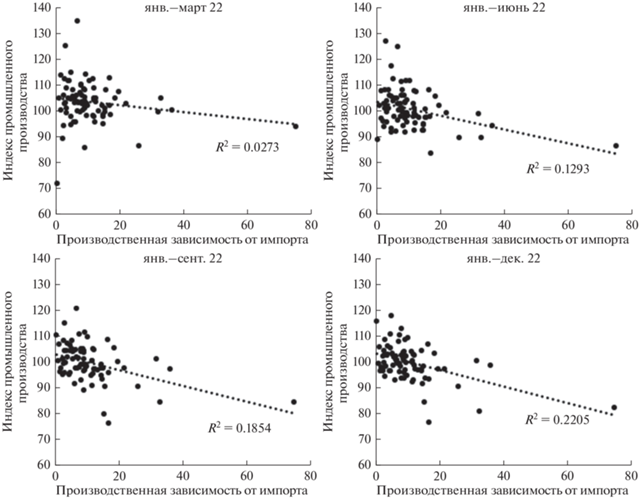
В 2022 г. ситуация начала кардинально меняться (рис. 3). С марта 2022 г., по мере введения санкционных ограничений, связь между динамикой промышленного производства и производственной зависимостью от импорта начала усиливаться. При этом, чем выше была производственная зависимость от импорта по итогам 2021 г., тем хуже оказывалась динамика производства. По итогам января 2022 г. коэффициент корреляции между двумя показателями составлял –0.06, а за период с января–марта по январь–декабрь 2022 г. он вырос с –0.16 до –0.47. Одновременно происходило общее ухудшение динамики промышленного производства. По оперативным данным Росстата, индекс промышленного производства к аналогичному периоду прошлого года в целом по РФ сократился с 108.0% в январе 2022 г. до 99.4% по итогам января–декабря 2022 г. За это же время количество регионов c отрицательной динамикой промышленности выросло с 8 по итогам 2021 г. и 19 по итогам января 2022 г. до 46 по итогам января–ноября и 42 по итогам января–декабря 2022 г.
Рис. 3.
Соотношение производственной зависимости от импорта в 2021 г. (%) и индекса промышленного производства (% к предыдущему году) в 2022 г. в субъектах Российской Федерации. Примечание. Точка на графике соответствует субъекту Российской Федерации. Без учета республик Тыва, Ингушетия, Чечня; Архангельская область включает Ненецкий автономный округ. Источник: расчеты авторов по данным Росстата.
На динамику промышленного производства в регионах оказали влияния и другие факторы. Среди негативных – ограничения, введенные на поставки различных видов продукции из России рядом зарубежных стран, логистические ограничения экспорта, конкуренция за пользование грузовой инфраструктурой внутри страны. Из положительных факторов наиболее значимыми оказались рост цен на мировых рынках в середине года, в особенности это касалось угля, цветных металлов, удобрений; рост производства продукции оборонно-промышленного комплекса и др. (Каукин, Миллер, 2022). В то же время, для целой группы регионов, специализирующихся на отраслях, зависимых от импорта, именно ПЗИ стала решающим при определении негативной динамики в 2022 г.
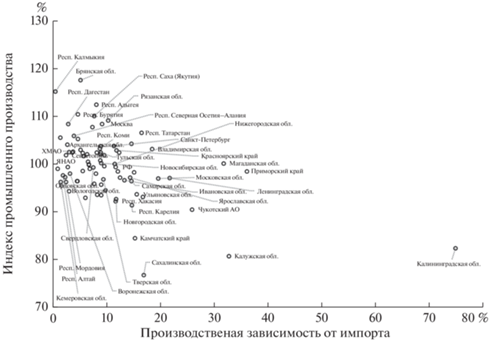
Среди регионов с ПЗИ более 20% в 2021 г. только Магаданская область показывала рост промышленного производства по итогам января–декабря 2022 г. (+0.2%), а из 22 субъектов с ПЗИ от 10 до 20% продемонстрировали рост 8 (Забайкальский и Красноярский края, Нижегородская, Владимирская, Рязанская и Пензенская области, Республика Татарстан и Санкт-Петербург) за счет цен на продукцию на мировых рынках и роста производства в оборонно-промышленном комплексе. Одновременно из 53 субъектов РФ с ПЗИ менее 10% только 23 показали сокращение промышленного производства в условиях санкций и ни один из них не продемонстрировал спад более 10% (рис. 4).
Рис. 4.
Соотношение индекса промышленного производства в январе–декабре 2022 г. (% к аналогичному периоду прошлого года) и производственной зависимости от импорта в 2021 г. (%) по субъектам Российской Федерации. Примечание. Точка на графике соответствует субъекту Российской Федерации. Без учета республик Тыва, Ингушетия, Чечня; Архангельская область включает Ненецкий автономный округ. Источник: расчеты авторов по данным Росстата.
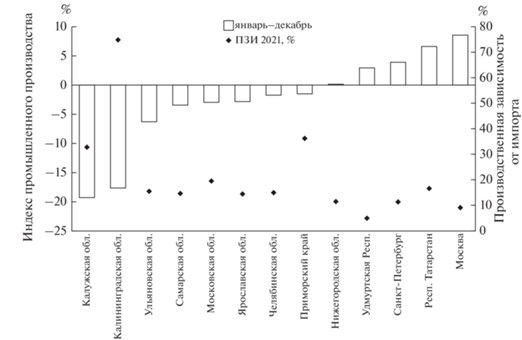
Наиболее ярко влияние производственной зависимости от импорта можно проследить на примере регионов, специализирующихся на импортозависимых отраслях, например, на автомобилестроении (рис. 5). Здесь территории, где производство автомобилей было представлено до 2022 г. преимущественно зарубежными компаниями или предприятиями совместной формы собственности (Калининградская, Калужская области), продемонстрировали в 2022 г. мощный спад. В то время как регионы, в которых автомобилестроение было в основном отечественным и, часто, связано с оборонно-промышленным комплексом, соответственно, с низкой зависимостью от импорта (Республика Удмуртия, Нижегородская область), практически не показали спад промышленности по итогам года. Особняком стоят автомобилестроительные регионы с более диверсифицированной общей структурой экономики, где прежде всего благодаря высоким ценам в экспортных отраслях специализации (Санкт-Петербург, Республика Татарстан, Москва) или развития оборонно-промышленного комплекса (Нижегородская область, Удмуртская Республика) результаты по итогам 2022 г. оказались положительными.
Рис. 5.
Сравнение индекса промышленного производства в январе–декабре 2022 г. (% к аналогичному периоду прошлого года) и производственной зависимости от импорта в 2021 г. (%) в регионах, специализирующихся на производстве автотранспортных средств, прицепов и полуприцепов. Источник: расчеты авторов по данным Росстата.
ОСНОВНЫЕ ВЫВОДЫ
Одним из факторов, повлиявших на динамику регионального развития в 2022 г., стало ограничение поставок в Россию сырья, материалов и комплектующих из зарубежных стран в результате нарушения логистических цепочек, прямых торговых ограничений или ухода с российского рынка иностранных компаний.
Оценка значимости этого фактора для регионов может быть проведена через показатель производственной зависимости от импорта.
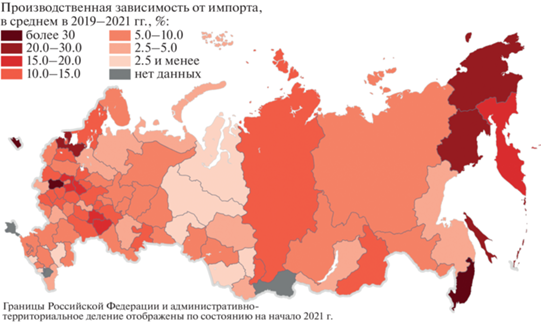
В результате завершения быстрого притока иностранных инвестиций в РФ во второй половине 2010-х годов и последующего постепенного замещения иностранных поставщиков отечественными при реализации политики импортозамещения после 2015 г. уровень ПЗИ в Российской Федерации к 2021 г. оказался умеренным. Однако в зависимости от присутствия иностранного бизнеса сложился набор отраслей с высокой ПЗИ. Среди них – производство табачных изделий, автотранспортных средств, лекарственных средств, текстильных изделий и одежды, полиграфия, здравоохранение. Региональная производственная зависимость от импорта формируется в результате сочетания этих отраслей на конкретной территории. Наиболее острая проблема зависимости сохранялась в субъектах РФ со специализацией на автомобилестроении. Самый низкий уровень производственной зависимости от импорта характерен для наиболее удаленных от внешних рынков территорий и регионов с высокой долей МСП и теневой экономики (вероятно, частично это и проблема статистического учета) – республиках Северного Кавказа и Сибири. В последние годы уровень производственной зависимости от импорта в регионах постепенно снижался, но его территориальная дифференциация в целом оставалась устойчивой (рис. 6).
Рис. 6.
Производственная зависимость от импорта в среднем за 2019–2021 гг. Источник: расчеты авторов по данным Росстата.
Если в период до 2012 г. промышленный рост и рост производственной зависимости от импорта происходили синхронно (благодаря положительному влиянию на динамику показателя притока прямых иностранных инвестиций), то после 2014 г. данный фактор практически не проявлялся в региональной дифференциации динамики промышленности. Однако в 2022 г. на фоне введенных ограничений динамика промышленного производства в регионах России стала все больше коррелировать (обратно пропорционально) с производственной зависимостью от импорта. Это свидетельствует о неполном решении вопросов импортозамещения в большинстве зависимых отраслей и может быть индикатором постепенного углубления негативных тенденций в импортозависимых секторах и регионах.
С учетом того, что политика импортозамещения в Российской Федерации в 2010-е годы велась по латиноамериканской модели – через прямое замещение поставок импортных товаров на внутренний рынок с ограниченным притоком современных технологий в национальную про-мышленность – высокий уровень ПЗИ может привести к затяжным промышленным кризисам в нескольких наиболее зависимых регионах России.
Список литературы
Анимица Е.Г., Анимица П.Е., Глумов А.А. Импортозамещение в промышленном производстве региона: концептуально-теоретические и прикладные аспекты // Экономика региона. 2015. Т. 3. С. 160–172.
Березинская О.Б., Ведев А.Л. Производственная зависимость российской промышленности от импорта и механизм стратегического импортозамещения // Вопросы экономики. 2015. № 1. С. 103–115. https://doi.org/10.32609/0042-8736-2015-1-103-115
Васильева Л.В. Зарубежный опыт импортозамещения: тенденции государственного регулирования // Россия: тенденции и перспективы развития. 2016. № 11-3. С. 237–241.
Ватолкина Н.Ш., Горбунова Н.В. Импортозамещение: зарубежный опыт, инструменты и эффекты // π‑Economy. 2015. № 6 (233). С. 29–39.
Вьетнамская экономика: 20 лет обновления (1986–2006 гг.). Достижения и поставленные проблемы. Ханой, 2014. 279 с.
Галкина Л.А., Шарипов А.И. Алгоритм выбора приоритетов при формировании портфеля проектов импортозамещения // Экономика: вчера, сегодня, завтра. 2016. Т. 6. № 12А. С. 204–218.
Драпкин И.М., Мариев О.С., Чукавина К.В. Количественная оценка потенциала импорта и экспорта прямых зарубежных инвестиций в российской экономике на основе гравитационного подхода // Журнал новой экономической ассоциации. 2015. № 4 (28). С. 75–95.
Землянский Д.Ю., Калиновский Л.В., Медведникова Д.М., Чуженькова В.А. Оценка рисков приостановки деятельности иностранных компаний для экономики и рынков труда регионов России // Экономическое развитие России. 2022. № 4. С. 4–14.
Зубаревич Н.В. Региональная проекция нового российского кризиса // Вопросы экономики. 2015. № 4. С. 37–52. https://doi.org/10.32609/0042-8736-2015-4-37-52
Каукин А.С., Миллер Е.М. Динамика промышленного производства во втором квартале 2022 г. // Экономическое развитие России. 2022. № 9 (29). С. 24–28.
Кириллов В.Н. Импортозамещение в странах Латинской Америки – положительный и отрицательный опыт // Вестн. ГУУ. 2014. № 17. С. 137–142.
Кнобель А.Ю., Фиранчук А.С. Внешняя торговля в 2021 г.: рост экспорта за счет скачка цен // Экономическое развитие России. 2022. № 2 (29).С. 10–14.
Кузнецов А.В. Прямые иностранные инвестиции: “эффект соседства” // Мировая экономика и международные отношения. 2008. № 9. С. 40–47.
Кузнецов Б.В., Симачев Ю.В. Эволюция государственной промышленной политики в России // Журн. Новой экономической ассоциации. 2014. № 2 (22). С. 152–178.
Кузнецова О.В. Роль иностранного капитала в экономике российских регионов: возможности оценки и межрегиональные различия // Проблемы прогнозирования. 2016. № 3 (156). С. 59–70.
Кузнецова О.В. Прямые иностранные инвестиции в российских регионах в условиях санкций // Международные процессы. 2016. Т. 14. № 3. С. 132–142.
Малкина М.Ю. Влияние прямых иностранных инвестиций на различия регионов РФ по уровню производства и динамику межрегионального неравенства // Пространственная экономика. 2017. № 4. С. 59–80. https://doi.org/10.14530/se.2017.4.059-080
Мантуров Д.В., Никитин Г.С., Осьмаков В.С. Государственное регулирование Российской промышленности в 2010-х гг. // Вопросы государственного и муниципального управления. 2017. № 1. С. 50–70.
Могилат А.Н. Прямые иностранные инвестиции в реальный сектор российской экономики: взгляд с микроуровня и прогноз до 2017 г. // Вопросы экономики. 2015. № 6. С. 25–44.
Могилат А.Н. Прямые иностранные инвестиции в реальный сектор российской экономики: взгляд с микроуровня и прогноз до 2017 г. // Вопросы экономики. 2015. № 6. С. 25–44. https://doi.org/10.32609/0042-8736-2015-6-25-44
Пребиш Р. Периферийный капитализм: есть ли ему альтернатива? / сокр. пер. с исп. под ред. и с предисл. В.В. Вольского, И.К. Шереметьева. М.: ИЛА РАН, 1992. 221 с.
Рейтинг регионов России по импортозависимости их специализаций / В.Л. Абашкин, Е.С. Куценко, К.С. Тюрчев. Экспресс-выпуски НИУ ВШЭ. https://issek.hse.ru/news/821904285.html (дата обращения 23.03.2023).
Рычкова Я.В., Сокольникова О.Б. Импортозамещение в российской федерации: ретроспективный анализ, современное состояние, показатели // Российский экономический интернет-журнал. 2018. № 2. С. 84–100.
Симачев Ю.В., Кузык М.Г., Зудин Н.Н. Импортозависимость и импортозамещение в российской обрабатывающей промышленности: взгляд бизнеса // Форсайт. 2016. № 4. С. 25–45.
Симачев Ю.В., Федюнина А.А., Городный Н.А. Глобальные рынки передового производства – новая возможность для технологического обновления России // Журн. новой экономической ассоциации. 2022. № 1 (53). С. 202–212. https://doi.org/10.31737/2221-2264-2022-53-1-10
Скворцов А.О., Скворцова В.А. Импортозамещение: опыт других стран и задачи для России // Изв. ВУЗов. Поволжский регион. Экономические науки. 2015. № 1. С. 97–104.
Стрижкова Л.А. Использование таблиц “затраты-выпуск” при оценке зависимости российской экономики от импорта и процессов импортозамещения // Вопросы статистики. 2016. № 5. С. 3–22. https://doi.org/10.34023/2313-6383-2016-0-5-3-22
Фальцман В.К. Форсирование импортозамещения в новой геополитической обстановке // Проблемы прогнозирования. 2015. № 1. С. 22–32.
Федорова Е., Барихина Ю. Оценка горизонтальных и вертикальных спилловер-эффектов от прямых иностранных инвестиций в России // Вопросы экономики. 2015а. № 3. С. 46–60.
Федорова Е., Лавров К., Николаев А. Прямые иностранные инвестиции и проблема санкций // Общество и экономика. 2015б. № 7. С. 45–57.
Шамхалов Ф.И. Опыт импортозамещения продукции оборонной промышленности в зарубежных странах // Изв. Тульского гос. ун-та. Экон. и юрид. науки. 2009. Вып. № 2-2. С. 15–29.
Amsden Alice H. Escape from Empire: The developing World’s Journey through Heaven and Hell. Cambridge, Massachusetts: The MIT Press, 2007. 209 p.
Prebisch R. The Economic Development of Latin America and Its Principal Problems / Economic Commission for Latin America. Lake Success, NY: United Nations Department of Economic Affairs, 1950. 66 p. http://archivo.cepal.org/pdfs/cdPrebisch/002.pdf (дата обращения 18.12.2022).
Rodriguez-Clare A. Multinationals, linkages, and economic development // Am. Econ. Rev. 1996. Vol. 86 (4). P. 852–873.
Дополнительные материалы отсутствуют.
Инструменты
Известия РАН. Серия географическая


 Пн.-пт.: 10.00-19.00